Gibb: Crédito ao Trabalhador
Gibb Software de Pagamentos
- 4,2
- 751.00 avaliações
- 1.00M
- Downloads
- Free
- Preço
Capturas de tela
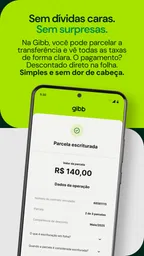
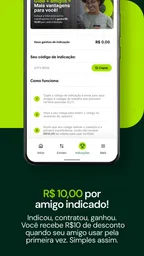
Gibb: Crédito ao Trabalhador Prós e contras
Prós
- Acesso fácil ao salário antecipado.
- Interface intuitiva e amigável.
- Sem taxas ocultas para transações.
- Suporte ao cliente eficiente.
- Compatível com a maioria dos bancos.
Contras
- Disponível apenas no Brasil.
- Requer conexão estável com a internet.
- Limite de saques por mês.
- Não oferece suporte para cartões pré-pagos.
- Algumas funções são pagas.
 Análise por All-app
Imagine poder acessar seu salário a qualquer momento, sem precisar esperar o fim do mês. Parece um sonho, né? Bem, com o Gibb - Salário Sob Demanda, essa é a realidade para muita gente. Decidi dar uma olhada mais de perto e ver do que se trata essa app que tem dado o que falar.
O que esperar antes de começar
O ponto principal é a possibilidade de acessar uma parte do salário correspondente ao trabalho já realizado antes do pagamento habitual. Eu encararia isso como uma ferramenta para organizar o fluxo do mês, e não como uma renda extra: antecipar dinheiro muda o momento em que ele chega, mas não aumenta o que você recebe no total.
Essa diferença parece óbvia, mas é justamente o que ajuda a usar o recurso com mais tranquilidade. Se surgir uma despesa essencial antes do próximo pagamento, poder consultar uma alternativa ligada ao salário pode ser útil. Para compras que podem esperar, eu compararia primeiro com o orçamento do mês e evitaria transformar o acesso antecipado em hábito automático.
O aplicativo é de finanças, foi desenvolvido pela Gibb Software de Pagamentos e é gratuito para baixar. A avaliação média é de 4,6, com cerca de 2,2 mil avaliações, e já passou de 500 mil instalações. Esses números podem ajudar a entender que há interesse pelo serviço, mas não substituem a pergunta mais importante para cada pessoa: se a empresa e a situação de trabalho dela permitem usar o benefício.
Como funciona o Gibb?
O conceito é bem simples, mas poderoso. Com o Gibb - Salário Sob Demanda, você pode acessar uma parte do seu salário já trabalhado antes do dia do pagamento tradicional. É como um adiantamento, mas sem a burocracia e as taxas altas que costumamos ver por aí.
Primeiras impressões
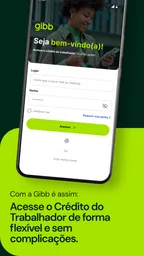
Baixar e instalar o app foi um processo tranquilo. Disponível tanto para Android quanto iOS, a interface é amigável e intuitiva. Logo de cara, você percebe que o design foi feito para ser direto ao ponto, sem muita enrolação. Tudo é bem organizado, com menus claros e opções fáceis de encontrar.
Para quem está chegando agora, minha sugestão é começar conferindo se o aplicativo corresponde ao serviço que a sua empresa oferece e, em seguida, seguir as orientações exibidas na tela. O primeiro passo útil não é fazer uma retirada: é entender quais informações aparecem para a sua situação e qual valor está disponível. Se o acesso não estiver liberado, vale confirmar internamente como o benefício funciona antes de concluir que há algo errado com o celular ou com a instalação.
Mais artigos da nossa redação
Sua Capinha sob pressão: dá para corrigir erros sem recomeçar?
SHEIN no celular: como a moda barata transforma navegação em compra
ESPN no celular: acompanhe o jogo sem assistir a cada minuto
Google Play Services: o suporte invisível que mantém o Android funcionando
Truecaller Bloqueio de Chamadas: A Revolução no Controle Telefônico
Como Fortnite Elevou a Régua da Ação no Celular
Na loja, a classificação etária é Livre. A versão atual é a 18.0.4 e o requisito mínimo indicado para Android é 7.0. Isso ajuda a avaliar a compatibilidade antes de instalar, especialmente em aparelhos mais antigos. Ainda assim, a experiência pode variar conforme o acesso ao benefício e a configuração de cada usuário; por isso, eu não trataria a instalação, por si só, como garantia de que já será possível movimentar dinheiro.
Recursos principais
Ao explorar o app, percebi que ele oferece algumas funcionalidades interessantes:
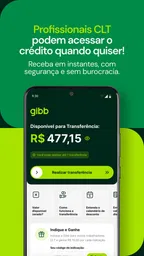
- Acesso rápido ao salário: Basta alguns toques para ver quanto você já pode retirar.
- Histórico de transações: Tudo que você retira fica registrado, facilitando o controle financeiro.
- Integração com a folha de pagamento: As informações são atualizadas automaticamente, garantindo precisão.
Um cuidado prático é conferir o valor disponível e o histórico antes de decidir quanto retirar. O saldo acessível não deve ser confundido com uma recomendação para usar todo o limite: reservar parte do pagamento futuro para as despesas já planejadas evita que uma solução de curto prazo aperte o restante do mês. Também ajuda anotar, fora do aplicativo se for mais conveniente, qual conta a retirada pretende cobrir e quando ela vence.
Eu usaria o histórico como um registro para revisar escolhas, não apenas como uma lista para consultar depois de uma emergência. Se uma retirada aparece com frequência perto da mesma data, isso pode indicar um gasto recorrente que merece entrar no planejamento mensal. Esse tipo de observação torna o recurso mais útil: em vez de depender dele sem pensar, você consegue perceber padrões e decidir se precisa ajustar o orçamento.
Além disso, o app é altamente seguro, algo que considero crucial quando estamos lidando com informações financeiras. Eles usam criptografia de ponta para proteger seus dados, o que é um alívio enorme.
Mesmo em qualquer serviço financeiro, eu manteria hábitos básicos: usar o bloqueio de tela do aparelho, não compartilhar códigos de acesso e conferir com calma as informações antes de confirmar uma operação. São cuidados simples que não dependem de um aplicativo específico e ajudam a evitar decisões apressadas, sobretudo quando se está resolvendo uma despesa urgente.
Minha experiência
Confesso que estava um pouco cético no início. A ideia de "salário sob demanda" é algo relativamente novo, e minha preocupação era se realmente funcionava sem complicações. Após testar algumas retiradas, fiquei impressionado. O dinheiro cai na conta quase instantaneamente, e a taxa é muito mais amigável do que esperava.
Para transformar a primeira consulta em uma experiência realmente útil, eu escolheria uma necessidade concreta e verificaria o valor necessário antes de mexer no saldo. Imagine que uma conta importante vence antes do pagamento: primeiro confira o vencimento e o total, depois compare com o que está disponível e retire apenas o que fizer sentido para cobri-la. Assim, você testa o fluxo com um objetivo claro, em vez de sacar por impulso só porque a opção está à mão.
Também é sensato prestar atenção às condições mostradas no próprio processo antes de confirmar. A conveniência não elimina a importância de entender o efeito da retirada no pagamento seguinte nem de verificar eventuais custos apresentados para a operação. Eu não presumiria que toda movimentação é gratuita ou que o mesmo prazo vale para todos os casos; conferir a tela de confirmação é uma etapa pequena que pode evitar uma surpresa.
Outra coisa que gostei foi a liberdade que o app proporciona. Sabe aquele imprevisto que surge do nada? Com o Gibb, você não precisa mais se preocupar em pedir dinheiro emprestado ou usar o limite do cartão de crédito. É uma flexibilidade que, sinceramente, faz toda a diferença.
Essa liberdade tem um limite importante: o valor acessado continua ligado ao trabalho já realizado, portanto não substitui uma reserva financeira nem resolve uma renda insuficiente no longo prazo. Para um gasto urgente e pontual, pode ser uma alternativa a considerar; para despesas recorrentes que sempre deixam o orçamento no vermelho, eu procuraria também rever os custos ou buscar orientação financeira. O melhor resultado é usar o acesso como ponte, não como parte permanente do salário mensal.
Para quem é o Gibb?
Se você é do tipo que gosta de ter controle total sobre suas finanças e detesta a ideia de ficar no vermelho até o próximo pagamento, esse app pode ser uma mão na roda. É especialmente útil para quem tem uma rotina financeira apertada e precisa de uma solução prática e eficiente.
Ele tende a fazer mais sentido para quem recebe salário por uma empresa que oferece esse tipo de acesso e quer acompanhar uma necessidade específica entre pagamentos. Pode ser conveniente para trabalhadores que preferem consultar pelo celular o que está disponível e manter um registro das retiradas, em vez de tratar cada imprevisto como uma negociação informal com alguém próximo.
Já quem não tem acesso ao benefício pela empresa, quem busca um empréstimo sem relação com o salário trabalhado ou quem precisa de uma ferramenta completa para orçamento, categorias de despesas e planejamento de longo prazo talvez prefira outra opção. Um aplicativo de controle financeiro, uma conversa com a empresa sobre o benefício ou uma alternativa de crédito adequada ao caso pode responder melhor a essas necessidades. Eu não usaria o Gibb como substituto de todas essas ferramentas.
Na comparação com as alternativas comuns, a diferença está no propósito. Um cartão de crédito pode adiar uma compra, mas cria uma fatura; um empréstimo pode oferecer outro tipo de valor e prazo, mas precisa ser avaliado pelas condições próprias; já um controle de gastos ajuda a planejar sem antecipar salário. O Gibb se encaixa numa situação mais específica: consultar e usar parte do que já foi trabalhado, quando o benefício está disponível. A melhor escolha depende da urgência, do custo envolvido e de como isso afetará o pagamento que vem depois.
Além disso, empresas que adotam o Gibb como benefício para seus funcionários também saem ganhando. Oferecer esse tipo de facilidade pode ser um diferencial competitivo e aumentar a satisfação dos colaboradores.
Se a primeira tentativa não der certo, eu verificaria três pontos sem pressa: se o acesso ao benefício está ativo para o meu vínculo, se os dados informados durante o cadastro estão corretos e se o aplicativo está atualizado. Caso continue sem conseguir avançar, o canal mais adequado é confirmar com a empresa responsável pelo benefício ou buscar o suporte indicado no próprio serviço. Isso evita repetir tentativas sem saber se a questão é de cadastro, elegibilidade ou funcionamento.
Outra dúvida comum é se vale a pena retirar sempre que surgir uma oportunidade. Na minha opinião, não necessariamente. Para uma conta que não pode esperar, comparar o valor necessário com o disponível pode ajudar; para um gasto adiável, deixar o salário reservado para a data normal pode ser mais simples. O recurso oferece flexibilidade, mas a decisão continua dependendo do orçamento e das condições exibidas antes de cada operação.
Conclusão
Em resumo, o Gibb - Salário Sob Demanda é uma ferramenta valiosa para quem quer mais controle sobre suas finanças. A facilidade de uso, somada à segurança e à rapidez das transações, torna este app uma escolha inteligente para muitos trabalhadores. Se você ainda não experimentou, vale a pena dar uma chance e ver como ele pode facilitar sua vida financeira.
Minha recomendação é começar pela consulta do saldo e pelas regras apresentadas para o seu caso, depois escolher uma necessidade real e calcular o impacto no próximo pagamento. O aplicativo é gratuito para baixar, mas essa informação não deve ser confundida com a ausência de custos em toda operação: confira sempre o que aparece antes de confirmar. Quando usado com um objetivo específico e acompanhado pelo histórico, ele pode trazer praticidade; se você precisa de crédito amplo ou de planejamento financeiro completo, outra solução provavelmente será mais apropriada.
Perguntas frequentes
O que é o Gibb - Salário Sob Demanda?
O Gibb é uma plataforma que permite aos usuários acessar uma parte do seu salário antes da data de pagamento oficial. Isso ajuda a gerenciar despesas inesperadas, oferecendo flexibilidade financeira. A aplicação é segura e protege suas informações financeiras com criptografia de ponta a ponta.
Como posso acessar meu salário antecipadamente usando o Gibb?
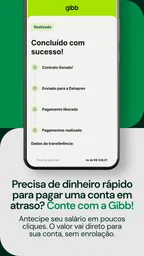
Para acessar seu salário antecipadamente, é necessário ter uma conta na plataforma e que sua empresa seja parceira do Gibb. Após o cadastro e validação, você pode solicitar o adiantamento direto pelo aplicativo, que será transferido para sua conta bancária em questão de minutos.
Existe algum custo para usar o Gibb?
Sim, há uma pequena taxa por cada adiantamento solicitado através do Gibb. A taxa varia conforme a quantia solicitada e os termos acordados com a sua empresa. É importante verificar os detalhes no aplicativo antes de confirmar a transação para evitar surpresas.
O uso do Gibb afeta meu histórico de crédito?
Não, usar o Gibb para acessar seu salário antecipadamente não impacta seu histórico de crédito. O serviço não é considerado um empréstimo, mas sim um adiantamento do salário que você já ganhou, portanto, não é reportado para agências de crédito.
Minha empresa precisa estar cadastrada no Gibb para eu usar o serviço?
Sim, para utilizar o Gibb, é essencial que sua empresa tenha uma parceria estabelecida com a plataforma. Isso garante que o adiantamento do salário seja processado corretamente e de forma segura. Verifique com seu departamento de RH se sua empresa já faz parte do Gibb.